Vipps
Vipps MobilePay AS
- 4,0
- 28.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
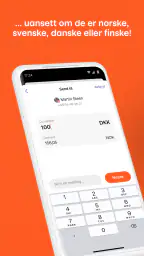
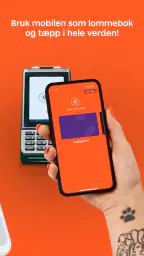
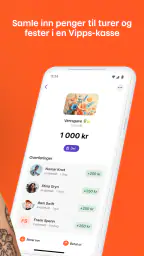
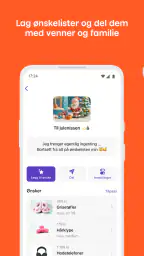
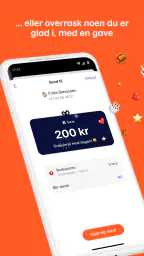
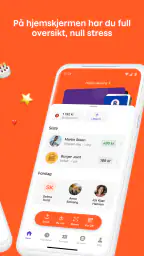
Vipps Voor- en nadelen
Voordelen
- Snelle betalingen tussen vrienden via telefoonnummer of QR-code.
- Handige functies voor groepsuitgaven en het verdelen van rekeningen.
- Ondersteunt contactloos betalen bij veel aangesloten winkels.
- Duidelijke transactiegeschiedenis maakt uitgaven eenvoudig te volgen.
- Sterke beveiliging met biometrische verificatie en pincode.
Nadelen
- Niet alle functies zijn buiten Scandinavië beschikbaar.
- Voor sommige betalingen moeten ontvanger en verzender Vipps gebruiken.
- Internationale overschrijvingen kunnen extra kosten of beperkingen hebben.
- De app vraagt toegang tot gevoelige betaal- en contactgegevens.
- Beschikbaarheid van bepaalde winkels en diensten verschilt per land.
 Analyse door All-app
Betalen aan een vriend, geld ontvangen na een gezamenlijke lunch of een kleine rekening vereffenen: dat zijn precies de momenten waarop ik een betaalapp wil openen zonder eerst door ingewikkelde menu’s te moeten zoeken. In mijn ervaring richt Vipps zich duidelijk op dat soort dagelijkse handelingen. De app is gratis, valt onder financiële apps en wordt ontwikkeld door Vipps MobilePay AS. De heldere insteek is prettig: je gebruikt de app vooral om betalingen en terugbetalingen praktisch af te handelen, niet om van je telefoon een uitgebreid financieel administratiepakket te maken.
Dat verschil is belangrijk. Vipps voelt voor mij meer als een directe betaalroute tussen mensen dan als een volledige vervanger van internetbankieren. Wie snel een bedrag wil versturen of betaald wil worden, krijgt een overzichtelijke ervaring. Wie juist uitgebreide budgetten, beleggingen, meerdere bankrekeningen of diepgaande rapportages zoekt, zal waarschijnlijk aanvullende hulpmiddelen nodig hebben. Mijn oordeel is daarom vooral gebaseerd op de vraag: maakt deze app kleine betaalmomenten eenvoudiger dan de gebruikelijke omweg via een bankapp, overschrijving of contant geld?
Zo werkt de dagelijkse betaalroutine
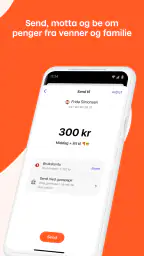
Een goede eerste test is een gewone situatie met vrienden. Stel dat ik met drie anderen iets bestel en één persoon schiet het bedrag voor. Met Vipps kan ik mijn deel rechtstreeks regelen, zonder rekeningnummers over te typen of een losse betaalinstructie in een chatbericht te maken. Dat verkleint de kans op tikfouten en maakt het gesprek over “wie betaalt wat?” een stuk korter. Vooral bij kleine bedragen merk ik dat gemak zwaarder weegt dan uitgebreide functies.
Hetzelfde geldt wanneer iemand mij geld moet terugsturen. In plaats van een bankrekeningnummer te zoeken en daarna te controleren of de juiste naam bij de betaling staat, gebruik ik de route die de app aanbiedt. De handeling blijft daardoor dicht bij de sociale situatie waarin het bedrag ontstaat. Dat is een subtiel maar sterk voordeel: Vipps haalt een deel van de administratieve last weg op het moment dat die het meest irritant is.
Ik zou de app wel anders beoordelen voor grote of zakelijke betalingen. Daar wil ik eerst controleren welke betaalmethode beschikbaar is, welke bevestiging ik ontvang en hoe de transactie in mijn eigen financiële administratie terechtkomt. Een snelle gebruikerservaring is niet hetzelfde als een compleet boekhoudspoor. Voor een vereniging, freelancer of kleine onderneming kan Vipps handig zijn voor eenvoudige ontvangsten, maar ik zou het niet automatisch als enige financiële systeem gebruiken.
De app heeft een gemiddelde waardering van 4,0 uit ongeveer 170 duizend beoordelingen en is meer dan een miljoen keer geïnstalleerd. Dat past bij mijn indruk dat het product vooral door zijn praktische karakter aantrekkelijk is. Het is geen app die je dagelijks opent om grafieken te bekijken; de waarde zit in de korte momenten waarop je geld wilt sturen of ontvangen en daarna weer verder wilt gaan.
Wat ik bij de eerste configuratie zou controleren
Na installatie zou ik niet meteen alleen op snelheid letten. Bij een betaalapp zijn de eerste instellingen onderdeel van de veiligheid en het gebruiksgemak. Controleer daarom rustig welke persoonlijke gegevens zichtbaar zijn voor een ontvanger, hoe je identiteit wordt bevestigd en welke meldingen je wilt ontvangen. Ik vind meldingen nuttig wanneer ze duidelijk aangeven dat een betaling is gelukt, maar storend wanneer ze zonder context binnenkomen. Een paar minuten aandacht aan die keuzes voorkomt later twijfel.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ook de naam van je profiel verdient aandacht. In een betaalomgeving wil je dat een bekende je herkent, maar je wilt niet onnodig meer persoonlijke informatie tonen dan nodig is. Gebruik een herkenbare naam die overeenkomt met hoe mensen je kennen, en kijk vervolgens of de weergegeven gegevens logisch zijn. Dat is geen spectaculaire functie, maar wel een van de meest praktische controles voordat je Vipps in een drukke groepschat of tijdens een etentje gebruikt.
Ik zou daarnaast de vergrendeling van mijn telefoon serieus nemen. Een betaalapp hoort niet afhankelijk te zijn van alleen de goede bedoelingen van iemand die je toestel even vasthoudt. Gebruik de beveiliging die je telefoon al biedt en behandel bevestigingen niet als een formaliteit. Een snelle betaling blijft pas echt prettig wanneer ik zeker weet dat ik zelf de handeling heb gestart en het bedrag naar de juiste persoon gaat.
De actuele versie is 10.33.0 en de app werkt vanaf Android 8.0. Voor iPhone-gebruikers is vooral belangrijk dat de ervaring aansluit op hun eigen toestelinstellingen en beschikbare betaalmogelijkheden. Ik zou na een update altijd even controleren of de startpagina en meldingen nog werken zoals ik gewend ben. Niet omdat een update automatisch problemen geeft, maar omdat betaalapps een plek zijn waar kleine veranderingen in knoppen of bevestigingen direct invloed hebben op mijn vertrouwen.
Instellingen die ik niet zou overslaan
Mijn belangrijkste gewoonte is dat ik meldingen niet alleen aanzet, maar ook leer lezen. Een melding dat iemand een verzoek heeft gestuurd is iets anders dan een bevestiging dat geld daadwerkelijk is ontvangen. Ik kijk daarom altijd naar de status in de app zelf wanneer een betaling belangrijk is. Dat voorkomt dat ik een bericht, screenshot of mondelinge belofte verwar met een afgeronde transactie.
Bij terugkerende betalingen helpt het om vaste momenten te kiezen. Als ik bijvoorbeeld regelmatig met dezelfde groep kosten deel, verwerk ik de bedragen liever meteen na de activiteit dan dagen later. Vipps maakt de overdracht eenvoudiger, maar het lost uitstelgedrag niet op. De beste workflow is niet de meest geavanceerde; het is de workflow die ik consequent uitvoer voordat details vervagen.
Ik let ook op de manier waarop ik betaalverzoeken formuleer. Zet in de beschrijving kort maar herkenbaar waarvoor het bedrag is, bijvoorbeeld een gezamenlijke maaltijd of een gedeelde aankoop. Dat maakt mijn eigen overzicht later begrijpelijker en voorkomt dat een reeks identieke bedragen onduidelijk wordt. Een korte omschrijving is vooral nuttig wanneer ik meerdere verzoeken op dezelfde dag verstuur.
Mijn praktische regel: controleer altijd ontvanger, bedrag en status voordat je de betaling als afgerond beschouwt. Dat klinkt eenvoudig, maar juist bij een snelle app is het verleidelijk om op routine te klikken. Ik neem bij bekende contacten minder tijd dan bij een onbekende ontvanger, maar ik sla de controle nooit volledig over.
Sneller worden zonder slordig te betalen
Ervaren gebruik draait voor mij niet om zo snel mogelijk tikken, maar om een vaste volgorde. Ik open de app, zoek de juiste persoon, controleer de naam, voer het bedrag in, voeg een korte reden toe en kijk daarna naar de bevestiging. Door die volgorde steeds hetzelfde te houden, hoef ik tijdens een druk moment niet na te denken over wat ik vergeten kan zijn. Dat is nuttiger dan een losse snelkoppeling die ik maar af en toe gebruik.
Voor een groep werkt een vaste afrekenmethode goed. Spreek vooraf af of één persoon alles voorschiet en daarna verzoeken verstuurt, of dat iedereen zijn eigen deel betaalt. Vipps kan beide gewoonten ondersteunen, maar de menselijke afspraak blijft bepalend. Zonder duidelijke afspraak krijg je alsnog dubbele betalingen, vergeten deelnemers of discussie over afrondingen. De app versnelt het geldverkeer; ze neemt de sociale coördinatie niet over.
Een tweede nuttige gewoonte is om kleine bedragen niet eindeloos op te sparen. Ik begrijp waarom mensen wachten tot meerdere kosten tegelijk kunnen worden verrekend, maar daardoor wordt het later lastiger om te reconstrueren wie welke uitgave heeft voorgeschoten. Direct afhandelen voelt misschien als een extra handeling, maar in de praktijk bespaart het vaak een langer gesprek achteraf.
Ik zou Vipps ook gebruiken als aanvulling op een chat, niet als vervanging ervan. In de chat bespreek je wat er is gekocht en wie meedoet; in de betaalapp voer je de financiële stap uit. Die scheiding maakt het overzichtelijker. Stuur geen gevoelige betaalinformatie achteloos in een groepsgesprek en vertrouw niet alleen op een gedeeld screenshot als bewijs. Kijk naar de transactie in je eigen appomgeving.
Vergeleken met contant geld is Vipps handiger wanneer niemand gepast geld bij zich heeft. Vergeleken met een gewone bankoverschrijving is de route vaak minder omslachtig voor informele betalingen tussen bekenden. De bankapp blijft voor mij sterker wanneer ik een formele overschrijving, vaste begunstigde of bredere rekeningadministratie nodig heb. Dat is geen zwakte die Vipps moet verbergen; het is een duidelijke grens tussen snelle betaaluitwisseling en traditioneel bankieren.
Waar de grenzen in de praktijk liggen
De grootste beperking is dat gemak niet automatisch betekent dat elke betaling mogelijk is. De ervaring hangt af van de persoon aan de andere kant, de ondersteunde betaalroute en de manier waarop de ontvanger de app gebruikt. Voordat ik op Vipps vertrouw voor een tijdkritische betaling, controleer ik daarom of de andere partij de app daadwerkelijk kan gebruiken en een betaling kan ontvangen. Voor een bekende groep is dat eenvoudig; voor een onbekende verkoper of internationale situatie kan een andere methode verstandiger zijn.
Ik vind het ook belangrijk om Vipps niet te behandelen als een persoonlijke uitgavenmanager. De app kan een betaling praktisch maken, maar mijn budgetdiscipline moet ergens anders vandaan komen. Als ik veel kleine bedragen verstuur zonder mijn bankrekening of eigen administratie te bekijken, verlies ik sneller zicht op mijn totaaluitgaven. Wie maandbudgetten, categorieën en uitgebreide analyses nodig heeft, is beter geholpen met een bankapp of budgetapp naast Vipps.
Een andere afweging is privacy. Elke digitale betaling laat een administratief spoor achter en kan herkenbare informatie bevatten. Dat is vaak precies wat je wilt voor duidelijkheid, maar niet iedereen wil voor ieder klein bedrag een digitale registratie. Contant geld heeft in zulke situaties een ander karakter. Ik zou daarom per situatie kiezen: Vipps voor gemak en controleerbaarheid, contant geld wanneer dat praktisch en passend is.
Voor mensen die moeite hebben met digitale verificatie, meldingen of het onthouden van hun beveiligingsstappen kan de snelheid juist extra druk geven. Een betaling die “even snel” moet gebeuren is niet geschikt wanneer je niet rustig kunt controleren wat er op het scherm staat. In dat geval vind ik een vertrouwde bankomgeving of betaling met hulp van een bekende soms beter. Toegankelijkheid zit niet alleen in een eenvoudig scherm, maar ook in de mogelijkheid om de handeling veilig te begrijpen.
De leeftijdsclassificatie PEGI 3 laat zien dat de app als geschikt voor een brede, jonge doelgroep wordt ingedeeld, maar financiële verantwoordelijkheid blijft natuurlijk bij de gebruiker en de rekeninghouder. Ik zou kinderen niet zelfstandig laten betalen zonder duidelijke afspraken en toezicht. Een eenvoudig ontwerp maakt een financiële handeling begrijpelijker, maar niet automatisch verstandig.
Voor wie Vipps een goede keuze is
Ik raad Vipps vooral aan aan mensen die vaak kleine bedragen met bekenden verrekenen. Denk aan een gedeelde maaltijd, een cadeau waarvoor meerdere personen bijdragen, een gezamenlijk uitstapje of een voorschot dat dezelfde dag nog moet worden terugbetaald. In al die gevallen is de winst niet dat de app ingewikkelde financiële problemen oplost, maar dat ze een vervelende tussenstap bijna wegneemt.
Ook voor gebruikers die regelmatig geld ontvangen, kan de app prettig zijn. De ontvanger hoeft niet telkens een lang rekeningnummer te sturen en de betaler krijgt een directe route. Toch zou ik vooraf duidelijke afspraken maken over omschrijvingen, terugbetalingen en wat er gebeurt wanneer iemand een verzoek mist. Een app kan een betaling klaarzetten, maar alleen de betrokken mensen kunnen bepalen of het bedrag eerlijk en juist is.
Ik zou Vipps minder snel kiezen als mijn belangrijkste doel uitgebreide administratie is. Voor zakelijke facturen, meerdere valuta, ingewikkelde kostenverdelingen of een nauwkeurige maandrapportage wil ik meer controle dan een snelle peer-to-peer-app doorgaans biedt. Ook wanneer de andere partij liever een traditionele overschrijving gebruikt, heeft het weinig zin om de app als enige oplossing te zien. De beste betaalmethode is uiteindelijk degene die beide kanten betrouwbaar kunnen uitvoeren.
De app is gratis, wat de drempel om haar uit te proberen laag maakt. Toch betekent gratis niet dat ik mijn normale veiligheidsgewoonten kan overslaan. Ik controleer de ontvanger, houd mijn telefoon beveiligd en bewaar belangrijke betaalinformatie niet alleen in losse chatberichten. Die gewoonten maken in mijn ogen meer verschil dan de prijs van de app zelf.
Mijn eindoordeel na een vaste gebruiksaanpak
Vipps overtuigt mij vooral door focus. De app probeert niet elk onderdeel van mijn financiële leven te beheren, maar maakt een herkenbare handeling eenvoudiger: geld tussen mensen verplaatsen zonder de omslachtigheid van een traditionele overschrijving. De ontwikkelaar Vipps MobilePay AS heeft daarmee een product dat goed past bij sociale betalingen en korte terugbetalingen.
Mijn advies is om de app niet alleen snel, maar ook bewust te gebruiken. Stel je meldingen goed in, controleer je profielgegevens, werk met korte omschrijvingen en maak een vaste controlevolgorde. Wie die gewoonten combineert, haalt meer uit de eenvoud en verkleint tegelijk de kans op vergissingen. De echte kracht van Vipps zit in herhaalbare routines, niet in gedachteloos één tikken.
Ik zou haar installeren als ik vaak met vrienden, familie of een vaste groep kosten deel en een directe betaalroute wil. Ik zou daarnaast mijn bankapp blijven gebruiken voor formele overschrijvingen, rekeningbeheer en financieel overzicht. Voor gebruikers die precies dat onderscheid begrijpen, is Vipps een nuttige aanvulling in plaats van een overdreven belofte.
Na een release op 30 mei 2015 heeft de app zich ontwikkeld tot een bekende financiële toepassing met een brede gebruikersbasis. Mijn eindindruk blijft nuchter positief: Vipps is gratis, laagdrempelig en praktisch voor dagelijkse betalingen, maar vraagt dezelfde oplettendheid als iedere andere digitale financiële dienst. Als je vooral gemak zoekt bij kleine, persoonlijke transacties, is dit een app die ik zonder veel aarzelen zou aanraden.
Veelgestelde vragen
Wat is Vipps en waarvoor kan ik de app gebruiken?
Vipps is een mobiele betaalapp waarmee je geld kunt overmaken en ontvangen, betalingen kunt uitvoeren bij aangesloten winkels en soms ook online kunt afrekenen. Afhankelijk van je land en de beschikbare versie kunnen de functies verschillen. De app is vooral bedoeld om dagelijkse betalingen eenvoudiger te maken zonder contant geld of ingewikkelde bankoverschrijvingen.
Wat heb ik nodig om Vipps te registreren en te gebruiken?
Voor het aanmaken van een Vipps-account heb je doorgaans een compatibele smartphone, een geldig telefoonnummer, een ondersteunde bankrekening of betaalkaart en een vorm van elektronische identificatie nodig. Tijdens de registratie moet je je identiteit bevestigen. Controleer vooraf of jouw bank, kaart en woonland worden ondersteund, want de vereisten kunnen per regio verschillen.
Is Vipps veilig voor betalingen en geldtransfers?
Vipps gebruikt beveiligingsmaatregelen zoals identiteitscontrole, versleutelde communicatie en bevestiging van betalingen in de app. Toch blijft veilig gebruik belangrijk. Deel nooit je inloggegevens of verificatiecodes, controleer de naam en het bedrag voordat je betaalt en installeer de app uitsluitend via de officiële Google Play Store of Apple App Store om vervalste versies te vermijden.
Zijn er kosten verbonden aan het gebruik van Vipps?
Veel standaardfuncties van Vipps, zoals bepaalde particuliere overboekingen of betalingen, kunnen kosteloos zijn, maar dit hangt af van het type transactie, je bank, je kaart en je land. Voor zakelijke betalingen, internationale transfers, kaartgebruik of specifieke diensten kunnen wel kosten gelden. Bekijk daarom altijd het actuele prijsoverzicht voordat je een betaling bevestigt.
Kan ik Vipps gebruiken zonder een ondersteunde bank of in een ander land?
Vipps is niet overal beschikbaar en werkt meestal alleen wanneer je in een ondersteund land woont en een geschikte lokale bankrekening, betaalkaart of identificatiemethode hebt. Een buitenlands telefoonnummer of bankrekening kan beperkingen veroorzaken. Controleer vóór het downloaden de regionale beschikbaarheid, ondersteunde banken en systeemvereisten, zodat je niet pas tijdens de registratie tegen blokkades aanloopt.